Domain eu-beihilfenrecht.de kaufen?
Wir ziehen mit dem Projekt
eu-beihilfenrecht.de um.
Sind Sie am Kauf der Domain
eu-beihilfenrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eu-beihilfenrecht.de kaufen?
Was sind die Auswirkungen staatlicher Beihilfen auf den Wettbewerb innerhalb der EU?
Staatliche Beihilfen können den Wettbewerb verzerren, indem sie bestimmten Unternehmen einen Vorteil verschaffen und andere benachteiligen. Dies kann zu einer Verzerrung des Marktes führen und den Wettbewerb einschränken. Die EU hat Regeln und Vorschriften für staatliche Beihilfen, um sicherzustellen, dass der Wettbewerb fair bleibt und ein level playing field geschaffen wird. **
Welcher Steuersatz?
Der Steuersatz hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Art der Einkünfte und dem Wohnsitzland. In den meisten Ländern gibt es progressive Steuersätze, bei denen der Steuersatz mit steigendem Einkommen ansteigt. Es ist wichtig, die aktuellen Steuergesetze und -regelungen zu beachten, um den genauen Steuersatz zu ermitteln. **

Ähnliche Suchbegriffe für Steuersatz
Top-Angebote
Produkte zum Begriff Steuersatz:
-
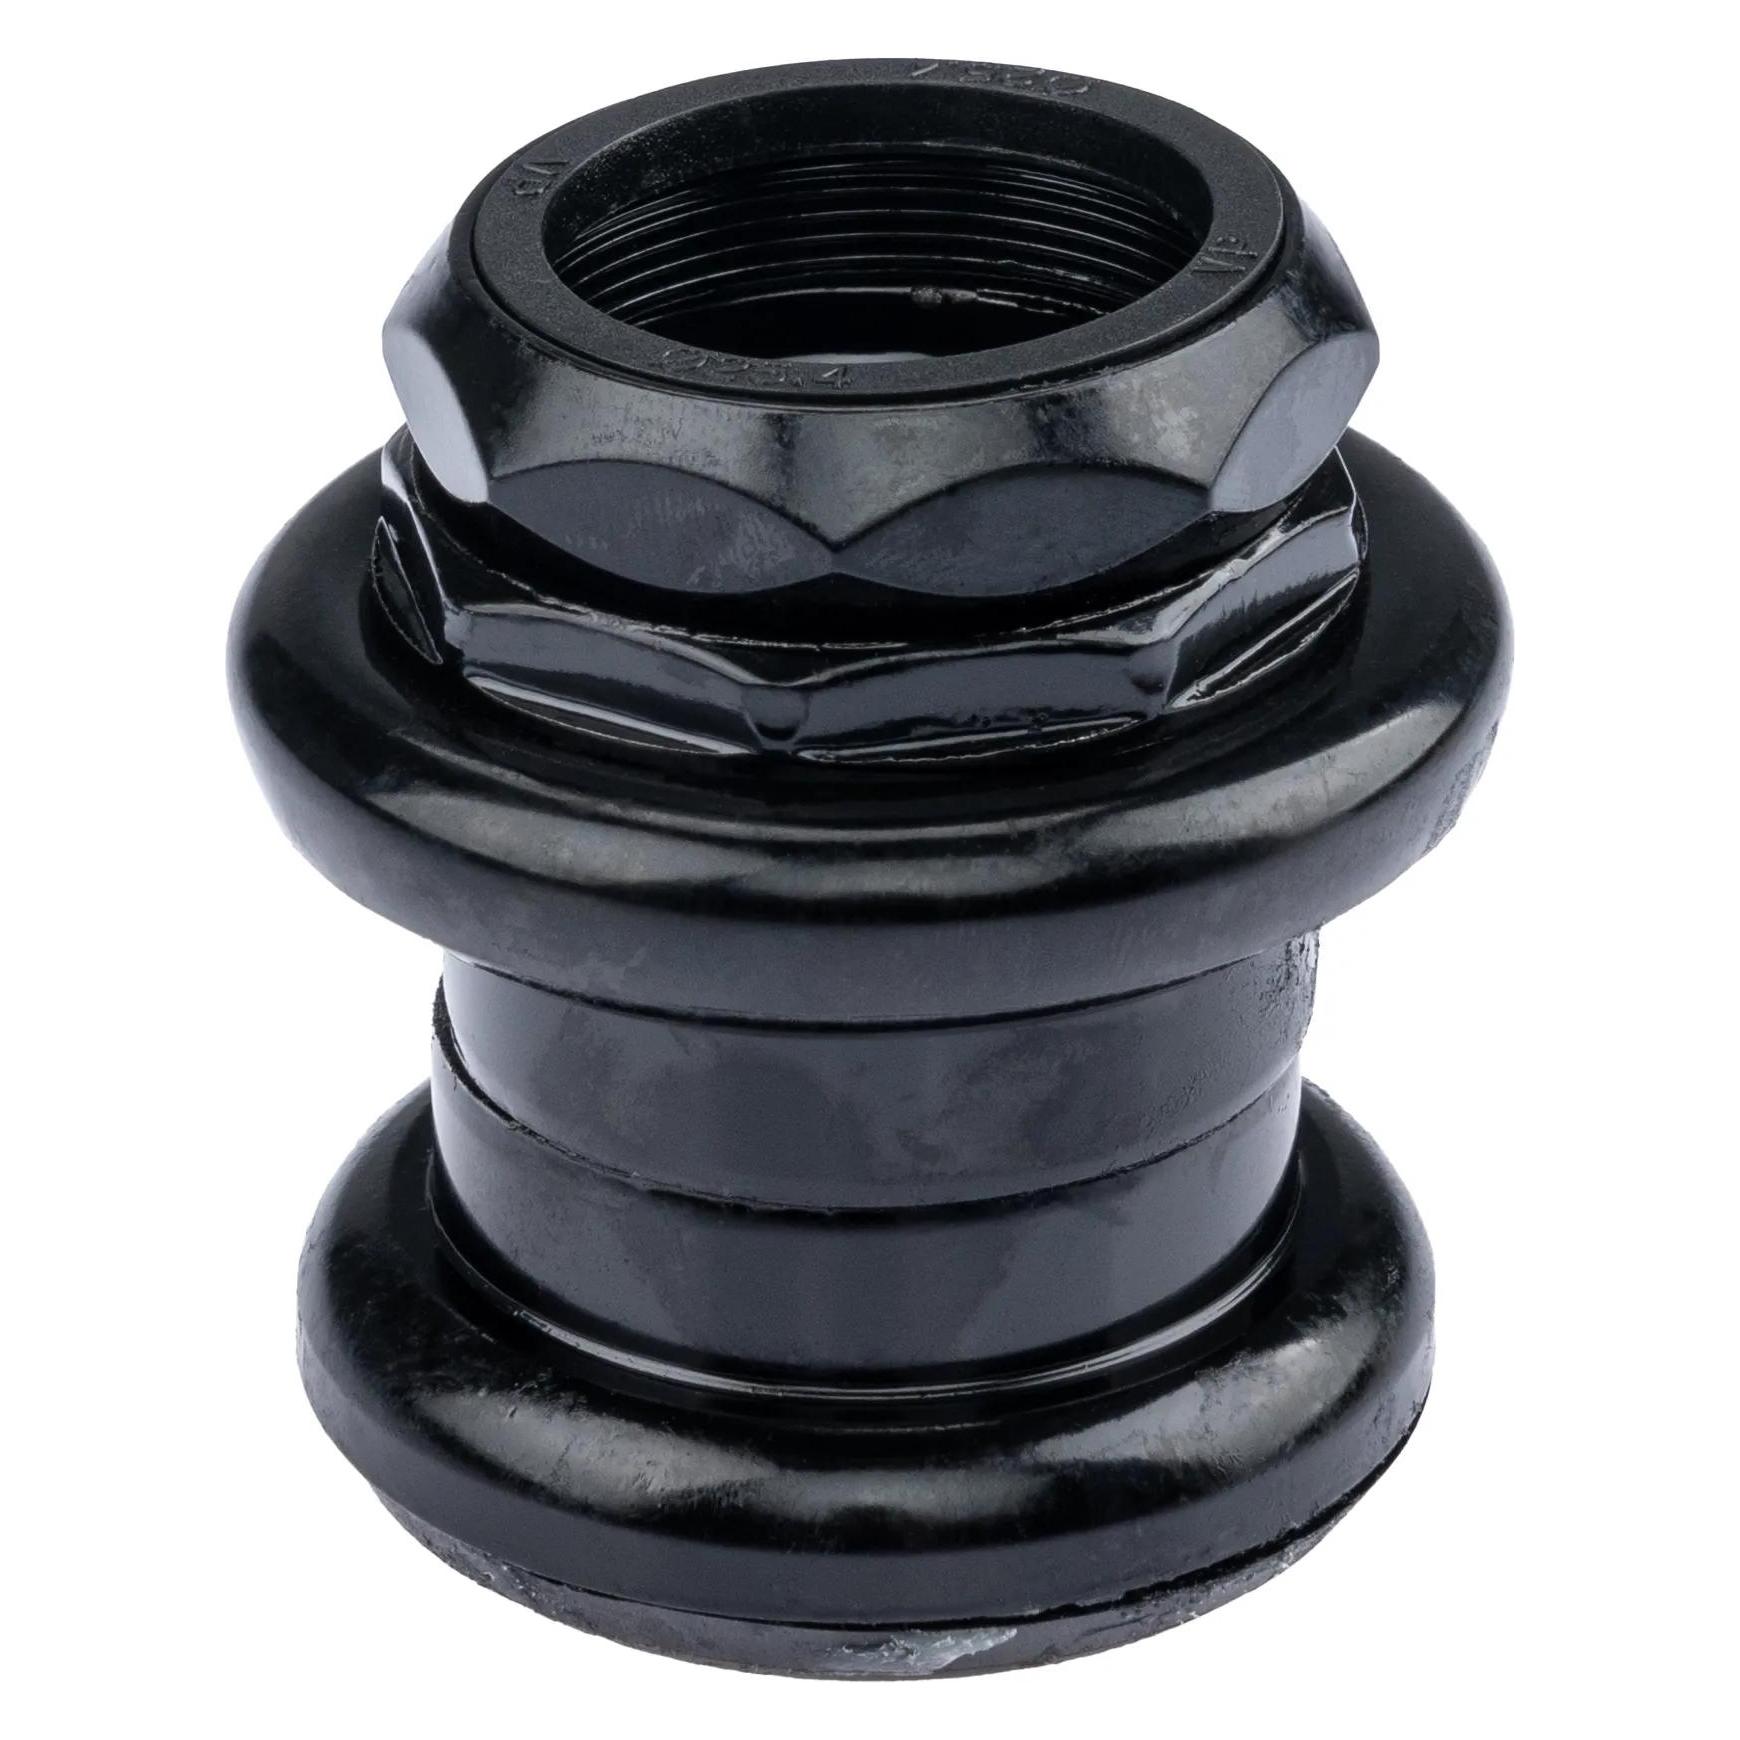
Steuersatz HS 51. Produktübersicht Der XLC Comp A-Head-Steuersatz HS-I05 ist ein hochwertiger Steuersatz, der für eine Vielzahl von Fahrrädern geeignet ist. Er bietet eine zuverlässige und leichte Lösung für Radfahrer, die Wert auf präzises Handling und Langlebigkeit legen. Mit einem integrierten Design ermöglicht er eine einfache Installation und ist ideal für den Einsatz an Mountainbikes, Rennrädern und Hybridfahrrädern. 2. Technische Spezifikationen & Komponenten Hersteller: XLC Modell: HS-I05 EAN: 8586012983002 Typ: A-Head Steuersatz Kompatibilität: Für konische Gabelrohre (1 1/8 bis 1.5") Material: Aluminium mit Stahlkrone Gewicht: Ca. 150 Gramm Lagertyp: Geschlossene Kugellager für reibungsfreien Betrieb Dimensionen: Geeignet für Steuerohrdurchmesser von 28,6 mm 3. Praktikabilität & besondere Merkmale Benutzerfreundlichkeit: Integriertes Design für einfache Installation Haltbarkeit: Hochwert..."16,03 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Welche Bedingungen müssen erfüllt sein, damit ein Unternehmen staatliche Beihilfen im Einklang mit dem Beihilfenrecht der Europäischen Union beziehen kann?
Das Unternehmen muss als wirtschaftlich tätiges Unternehmen gelten. Die Beihilfen müssen transparent sein und dürfen den Wettbewerb nicht verzerren. Die Beihilfen müssen von der EU-Kommission genehmigt werden. **
-
Wie wirkt sich das Beihilfenrecht auf die Wettbewerbsfähigkeit von Unternehmen aus? Welche Rolle spielt das Beihilfenrecht bei der Regulierung staatlicher Unterstützungsmaßnahmen für Unternehmen?
Das Beihilfenrecht soll sicherstellen, dass staatliche Unterstützungsmaßnahmen für Unternehmen den Wettbewerb nicht verzerren. Es schützt vor unfairem Wettbewerb und fördert die Chancengleichheit auf dem Markt. Unternehmen müssen sich an die Regeln des Beihilfenrechts halten, um ihre Wettbewerbsfähigkeit zu erhalten. **
-
Wann ermäßigter Steuersatz?
Der ermäßigte Steuersatz wird in der Regel auf bestimmte Waren und Dienstleistungen angewendet, die als lebensnotwendig oder gesellschaftlich wichtig angesehen werden. Typischerweise fallen hierunter beispielsweise Lebensmittel, Bücher, Medikamente oder auch öffentlicher Nahverkehr. Der ermäßigte Steuersatz dient dazu, diese Güter für Verbraucher erschwinglicher zu machen und soziale Gerechtigkeit zu fördern. Die genauen Kriterien, welche Produkte und Dienstleistungen den ermäßigten Steuersatz erhalten, können je nach Land variieren. In Deutschland beträgt der ermäßigte Steuersatz aktuell 7%, während der reguläre Satz bei 19% liegt. **
-
Wann welcher Steuersatz?
"Wann welcher Steuersatz?" ist eine wichtige Frage, die sich auf die Höhe der Steuern bezieht, die eine Person oder ein Unternehmen zahlen muss. Der Steuersatz hängt von verschiedenen Faktoren ab, wie dem Einkommen, der Art der Einkünfte und dem Wohnsitzland. In den meisten Ländern gibt es progressive Steuersätze, die bedeuten, dass Personen mit höherem Einkommen einen höheren Steuersatz zahlen. Es ist wichtig, den richtigen Steuersatz zu kennen, um die Steuerlast korrekt zu berechnen und mögliche Strafen zu vermeiden. Daher ist es ratsam, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass man die Steuergesetze und -sätze richtig versteht. **


Welcher Steuersatz beträgt 2%?
Der Steuersatz von 2% wird oft für bestimmte Waren oder Dienstleistungen angewendet, wie zum Beispiel bei der Mehrwertsteuer auf Lebensmittel in einigen Ländern. Es ist ein niedrigerer Steuersatz im Vergleich zum Standardsteuersatz, der normalerweise höher ist. **
Welcher Steuersatz bei Getränken?
Welcher Steuersatz bei Getränken? In Deutschland gibt es unterschiedliche Steuersätze für Getränke, je nach Art des Getränks. Zum Beispiel unterliegen alkoholische Getränke einem höheren Steuersatz als nicht-alkoholische Getränke. Auch gibt es spezielle Regelungen für bestimmte Getränke wie z.B. Energy-Drinks. Es ist wichtig, sich über die aktuellen Steuersätze für Getränke zu informieren, um keine steuerlichen Fehler zu machen. Letztendlich kann die korrekte Besteuerung von Getränken dazu beitragen, finanzielle Risiken zu minimieren und rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Steuersatz:
-
Was sind die Auswirkungen staatlicher Beihilfen auf den Wettbewerb innerhalb der EU?
Staatliche Beihilfen können den Wettbewerb verzerren, indem sie bestimmten Unternehmen einen Vorteil verschaffen und andere benachteiligen. Dies kann zu einer Verzerrung des Marktes führen und den Wettbewerb einschränken. Die EU hat Regeln und Vorschriften für staatliche Beihilfen, um sicherzustellen, dass der Wettbewerb fair bleibt und ein level playing field geschaffen wird. **
-
Welcher Steuersatz?
Der Steuersatz hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Art der Einkünfte und dem Wohnsitzland. In den meisten Ländern gibt es progressive Steuersätze, bei denen der Steuersatz mit steigendem Einkommen ansteigt. Es ist wichtig, die aktuellen Steuergesetze und -regelungen zu beachten, um den genauen Steuersatz zu ermitteln. **
-
Welche Bedingungen müssen erfüllt sein, damit ein Unternehmen staatliche Beihilfen im Einklang mit dem Beihilfenrecht der Europäischen Union beziehen kann?
Das Unternehmen muss als wirtschaftlich tätiges Unternehmen gelten. Die Beihilfen müssen transparent sein und dürfen den Wettbewerb nicht verzerren. Die Beihilfen müssen von der EU-Kommission genehmigt werden. **
-
Wie wirkt sich das Beihilfenrecht auf die Wettbewerbsfähigkeit von Unternehmen aus? Welche Rolle spielt das Beihilfenrecht bei der Regulierung staatlicher Unterstützungsmaßnahmen für Unternehmen?
Das Beihilfenrecht soll sicherstellen, dass staatliche Unterstützungsmaßnahmen für Unternehmen den Wettbewerb nicht verzerren. Es schützt vor unfairem Wettbewerb und fördert die Chancengleichheit auf dem Markt. Unternehmen müssen sich an die Regeln des Beihilfenrechts halten, um ihre Wettbewerbsfähigkeit zu erhalten. **
Ähnliche Suchbegriffe für Steuersatz
-
Steuersatz HS 51. Produktübersicht Der XLC Comp A-Head-Steuersatz HS-I05 ist ein hochwertiger Steuersatz, der für eine Vielzahl von Fahrrädern geeignet ist. Er bietet eine zuverlässige und leichte Lösung für Radfahrer, die Wert auf präzises Handling und Langlebigkeit legen. Mit einem integrierten Design ermöglicht er eine einfache Installation und ist ideal für den Einsatz an Mountainbikes, Rennrädern und Hybridfahrrädern. 2. Technische Spezifikationen & Komponenten Hersteller: XLC Modell: HS-I05 EAN: 8586012983002 Typ: A-Head Steuersatz Kompatibilität: Für konische Gabelrohre (1 1/8 bis 1.5") Material: Aluminium mit Stahlkrone Gewicht: Ca. 150 Gramm Lagertyp: Geschlossene Kugellager für reibungsfreien Betrieb Dimensionen: Geeignet für Steuerohrdurchmesser von 28,6 mm 3. Praktikabilität & besondere Merkmale Benutzerfreundlichkeit: Integriertes Design für einfache Installation Haltbarkeit: Hochwert..."16,03 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Steuersatz Integrierte Zugführung1. Produktübersicht Der PRO Internal Routing Headset ist ein integrierter Steuersatz, der für die interne Kabelführung konzipiert wurde. Er bietet eine saubere und ästhetische Lösung für Radfahrer, die Wert auf ein ordentliches Erscheinungsbild und eine verbesserte Leistung legen. Dieser Steuersatz ist kompatibel mit 1,5 Zoll Steuerrohren und unterstützt sowohl hydraulische Bremsleitungen als auch elektronische Kabelsysteme, was ihn vielseitig einsetzbar macht. 2. Technische Spezifikationen & Komponenten Hersteller: PRO Modell: PRHS0124 EAN: 8717009620949 Typ: Integrierter Steuersatz für interne Kabelführung Kompatibilität: Entworfen für 1,5 Zoll Steuerrohre Material: Hochwertiges Aluminium und Edelstahlkugellager Farbe: Typischerweise schwarz 3. Praktikabilität & Besondere Merkmale Benutzerfreundlichkeit: Einfach zu installieren und zu warten. Haltbarkeit: Hochwertige Materialien ge...64,53 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Europäisches BeihilfenrechtEuropäisches Beihilfenrecht , Der Großkommentar zum Europäischen Beihilfenrecht Als echter Großkommentar richtet sich der Bungenberg/Heinrich mit seinen in editorischer Sorgfalt eng verzahnten Kommentierungen des europäischen Primär- wie Sekundärrechts an den Bedürfnissen der Rechtspraxis aus, ohne seinen hohen wissenschaftlichen Anspruch zu verlieren. In mehr als 30 Bereichen - von Agrar bis Verkehr - werden minutiös alle wichtigen Detailfragen exakt vermessen. Die methodenbewussten und einer tiefgegründeten Dogmatik verpflichteten Kommentierungen führen den Anwendenden hin zu neuen, der geänderten Subventionspraxis geschuldeten Argumentationslinien. Die Neuauflage Die 2. Auflage kommentiert vollumfänglich die Reform der Allgemeinen Gruppenfreistellungsverordnung aus 2023 greift alle durch die aktuellen Krisen (Corona, Energie, Ukrainekrieg) geänderten Vorgaben auf erweitert umfassend die integrierten Länderberichte kommentiert die aktuellste Kommissionspraxis und Rechtsprechung von Gericht und Gerichtshof der Europäischen Union. Neue Kapitel Antisubventions-Grundverordnung. Inkl. Anti-Dumping-Verordnung Insbesondere: Drittstaatensubventionsverordnung (FSR) Freihandelsabkommen der EU/Handels- und Kooperationsabkommen GB Beihilfenpraxis weiterer europäischer Staaten (Norwegen, Schweiz, UK) Autorinnen und Autoren Über 100 - seit langer Zeit mit der Materie vertraute - Autorinnen und Autoren aus Anwaltschaft, europäischen und nationalen Behörden sowie der Wissenschaft: Josephine Alsing | Bjørnar Alterskjær | Jens Arndt | Oliver Back | Romy Backenstraß | Dr. Johannes Barbist, M.A. | Dr. Michael Bauer | Prof. Dr. Peter Behrens | Sven Betzendörfer, LL.M. | Prof. h.c. Dr. Rainer Bierwagen | Dr. Kathrin Blanck, LL.M. | Sarah Blazek, E.MA | Manuel Braga Monteiro, LL.M. | Prof. Dr. Pedro-José Bueso Guillén, LL.M. | Dr. Stefan Bulowski | Prof. Dr. Marc Bungenberg, LL.M. | Arnoud de Best | Dr. Wout De Cock | Eddy De Smijter | Christoph von Donat | Dr. Caspar Ebrecht | PD Dr. Dr. Alexander Egger | Uwe M. Erling, LL.M. | Gregory Felder, MLaw | Vera Fiebelkorn | Dr. Hans Friederiszick | Jun.-Prof. Dr. Jens Gerlach, Mag. rer. publ. | Dr. El¿bieta G¿owicka | Dr. Sönke Gödeke | Dr. Angela Guarrata | Prof. Dr. Michael Hahn, LL.M. | Svend Heise, Mag. rer. publ. | Dr. Jan Heithecker | Dr. Alexander Hiersche, LL.M. | Prof. Dr. Dr. h.c. Dr. h.c. Stephan Hobe | Dr. Áron Horváth, LL.M. | David Hug | Dr. Christian Johann | Dr. Petr Kadlec | Dr. Roman Kalin, LL.M. | Jakub Käüny, Ph.D. | Dr. Clemens Kerle | Bruce Kilpatrick | Erik Kjær-Hansen | Dr. Andreas Klafki, LL.M. | Dr. Christian von Köckritz | Filip Krenek | Dr. Regina Kröll | Dr. Max Lienemeyer, LL.M. | Dr. Alexander Linn | Marijana Liszt, LL.M. | Prof. Vlatka Butorac Malnar | Dr. Tobias Manz | Prof. Dr. Nikolaus Marsch | Matthias Motzkus, LL.M. | Prof. Dr. Till Müller-Ibold, LL.M. | Henrik Nordling | Dr. Matthias Nordmann, LL.M. | Prof. Dr. Carsten Nowak | Laura Olza-Moreno | Prof. Dr. Eckhard Pache | Prof. Dr. Andreas Penner | Dr. Hans Arno Petzold | Dr. Michael Karl Pieber | Dr. Moritz Püstow, D.E.A. | Prof. Dr. Andreas Reindl | Dr. Philipp Reinhold | Christina Renner | Dr. Simone Ritzek-Seidl | Dr. Vera Rödel, MHMM | Steve Ross | Alberto Saavedra, LL.M. | Dr. Roland Schachl | Dr. Nikolaus Scheffel | Dr. Stefan Schelhaas, LL.M. | Dr. Jens Peter Schmidt | Caroline Scholke, LL.M. | Prof. Dr. Meinhard Schröder | Dr. Jan-Oliver Schrotz, LL.M. | Univ.-Prof. Mag. Dr. Dr. Erich Schweighofer | Melpomeni Skriapa, LL.M. | Dr. Ulrich Soltész | Dr. Johannes Stapf | Dr. Söa Stará, LL.M. Eur. | Univ.-Prof. Dr. Stefan Storr | Steffen Sühnel | Dr. Miriam Swamy-von Zastrow | Agata Szeliga | Androniki Tatsi, LL.M. | Ramona Tax | Prof. Dr. Jörg Philipp Terhechte¿¿ | Dr. Peter Thyri, LL.M. | Adrian Toschev, LL.M. | Dr. Tobias Traupel | Prof. Dr. Sebastian Unger | Prof. Dr. Robin van der Hout, LL.M. | Greetje van Heezik | Dr. Pieter Van Vaerenbergh, LL.M. | Prof. Dr. Thomas Weck, LL.M. | Dr. Harald Weiß | Prof. Dr. Wolfgang Weiß | Prof. Dr. Susanne Wende, LL.M. | Dr. Dirk Wiemer, LL.M., MBA | Victoria Winklehner, LL.B. | Prof. Dr. Ferdinand Wollenschläger | Prof. Dr. Philipp E. Zurkinden Die Regelungen Art. 106 bis 109 AEUV Allgemeine Gruppenfreistellungsverordnung VO (EU) Nr. 651/2014 i.d.F. der Reform 2023 Beihilfenverfahrensverordnung VO (EU) 2015/1589 Drittstaatensubventionsverordnung VO (EU) 2022/2560 Durchführungsverordnung zur VO (EU) 2015/1589 Die Bereiche: Darlehen und Bürgschaften, Grundstücksverkäufe der Öffentlichen Hand, Privatisierung öffentlicher Unternehmen, Kapitalzuführungen, Ermäßigung von Steuern und Abgaben, Investitionen in Infrastruktureinrichtungen, Leistungen der Daseinsvorsorge, Krankenhausfinanzierung, Banken und Sparkassen, Emissionshandel, Exportkreditversicherung, Erneuerbare Energien, Sportbeihilfen, Regionalbeihilfen, Corona-Beihilfen, Rettungs- und Umstrukturierungsbeihilfen, Beihilfen für benachteiligte Arbeitnehmer und Arbeitnehmer mit Behinderungen, Risikokapitalbeihilfen, Beihilfen für Forschung, Entwicklung und Innovation, Umweltschutzbeihilfen, Beihilfen für kleine und mittlere Unternehmen, Ausbildungsbeihilfen, Filmwirtschaft, Informations- und Kommunikationstechnologie (Breitbandausbau), Öffentlich-rechtlicher Rundfunk, Postsektor, Schiffbau, Stahl, Kulturbeihilfen, sonstige Beihilfen, Landwirtschaft, Fischerei und Aquakultur, Verkehr (Öffentlicher Personennahverkehr, Luftverkehr, See- und Güterverkehr), Steinkohlebergbau , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202411, Produktform: Leinen, Beilage: gebunden, Redaktion: Bungenberg, Marc~Heinrich, Helge, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 3000, Keyword: Allgemeine Gruppenfreistellungsverordnung; Ausbildungsbeihilfen; Beihilfen für Forschung, Entwicklung und Innovation; Beihilfen für benachteiligte und behinderte Arbeitgeber; Beihilfen für kleine und mittlere Unternehmen; Beihilfenrecht; Drittstaaten; Ermessen; Ermäßigung von Steuern und Abgaben; Europarecht; European Union; European business law; European economic law; European law; Europäische Union; German federal states; Grundstücksverkäufe der Öffentlichen Hand; Innovation; Investitionen in Infrastruktureinrichtungen; Kapitalzuführungen; Krankenhausfinanzierung; Leistungen der Daseinsvorsorge; Länder; Privatisierung öffentlicher Unternehmen; Rechtsprechung; Rettungsbeihilfen, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Handelsrecht~Sozialrecht~International (Recht)~Internationales Recht~Wirtschaftsgesetz~Wirtschaftsrecht~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung, Fachkategorie: Sozialrecht und Medizinrecht~Internationales Öffentliches Recht: Wirtschafts- und Handelsrecht~Wirtschaftsverwaltungsrecht und öffentliches Wirtschaftsrecht, Region: EU, Europäische Union~Deutschland, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Handelsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 3085 Blätter, Länge: 245, Breite: 173, Höhe: 76, Gewicht: 2067, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ermäßigter Steuersatz?
Der ermäßigte Steuersatz wird in der Regel auf bestimmte Waren und Dienstleistungen angewendet, die als lebensnotwendig oder gesellschaftlich wichtig angesehen werden. Typischerweise fallen hierunter beispielsweise Lebensmittel, Bücher, Medikamente oder auch öffentlicher Nahverkehr. Der ermäßigte Steuersatz dient dazu, diese Güter für Verbraucher erschwinglicher zu machen und soziale Gerechtigkeit zu fördern. Die genauen Kriterien, welche Produkte und Dienstleistungen den ermäßigten Steuersatz erhalten, können je nach Land variieren. In Deutschland beträgt der ermäßigte Steuersatz aktuell 7%, während der reguläre Satz bei 19% liegt. **
-
Wann welcher Steuersatz?
"Wann welcher Steuersatz?" ist eine wichtige Frage, die sich auf die Höhe der Steuern bezieht, die eine Person oder ein Unternehmen zahlen muss. Der Steuersatz hängt von verschiedenen Faktoren ab, wie dem Einkommen, der Art der Einkünfte und dem Wohnsitzland. In den meisten Ländern gibt es progressive Steuersätze, die bedeuten, dass Personen mit höherem Einkommen einen höheren Steuersatz zahlen. Es ist wichtig, den richtigen Steuersatz zu kennen, um die Steuerlast korrekt zu berechnen und mögliche Strafen zu vermeiden. Daher ist es ratsam, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass man die Steuergesetze und -sätze richtig versteht. **
-
Welcher Steuersatz beträgt 2%?
Der Steuersatz von 2% wird oft für bestimmte Waren oder Dienstleistungen angewendet, wie zum Beispiel bei der Mehrwertsteuer auf Lebensmittel in einigen Ländern. Es ist ein niedrigerer Steuersatz im Vergleich zum Standardsteuersatz, der normalerweise höher ist. **
-
Welcher Steuersatz bei Getränken?
Welcher Steuersatz bei Getränken? In Deutschland gibt es unterschiedliche Steuersätze für Getränke, je nach Art des Getränks. Zum Beispiel unterliegen alkoholische Getränke einem höheren Steuersatz als nicht-alkoholische Getränke. Auch gibt es spezielle Regelungen für bestimmte Getränke wie z.B. Energy-Drinks. Es ist wichtig, sich über die aktuellen Steuersätze für Getränke zu informieren, um keine steuerlichen Fehler zu machen. Letztendlich kann die korrekte Besteuerung von Getränken dazu beitragen, finanzielle Risiken zu minimieren und rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.